

PazCrédito: Crédito Fácil
Acharushwa
- 4,7
- 9.97K avaliações
- 500.00K
- Downloads
- Free
- Preço
Capturas de tela
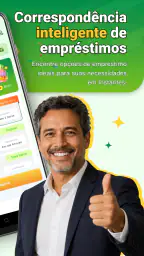
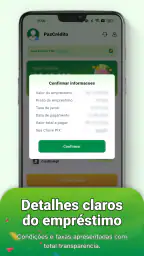
PazCrédito: Crédito Fácil Prós e contras
Prós
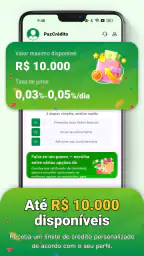
- Simulação de crédito rápida e fácil de entender.
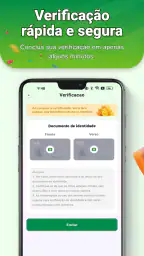
- Processo digital, sem necessidade de ir a uma agência.
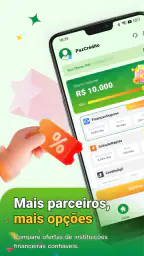
- Permite comparar opções antes de solicitar o empréstimo.
- Interface simples, adequada para usuários iniciantes.
- Acesso prático às informações pelo celular.
Contras
- A aprovação não é garantida após a simulação.
- As condições podem variar conforme o perfil do solicitante.
- É importante conferir juros, tarifas e CET antes de contratar.
- Pode haver exigência de documentos e dados pessoais sensíveis.
- A disponibilidade do crédito pode depender de parceiros financeiros.
 Análise por All-app
Quando alguém me pede uma opinião sobre um aplicativo de crédito, eu começo por uma pergunta simples: ele torna a decisão mais clara ou apenas coloca mais uma etapa entre a pessoa e o empréstimo? Minha experiência com PazCrédito: Crédito Fácil me deixou com uma impressão equilibrada. O aplicativo funciona como intermediário de empréstimos, é gratuito e foi desenvolvido pela Acharushwa. A proposta é direta: ajudar o usuário a encontrar um caminho para solicitar crédito sem precisar começar por uma busca espalhada em diferentes serviços.
O ponto mais interessante, porém, não está apenas na promessa de facilitar. Em finanças, facilidade sem compreensão pode virar problema. Por isso, observei principalmente como a experiência se comporta para pessoas com diferentes níveis de familiaridade digital, limitações de visão ou coordenação, pressa, conexão instável e necessidade de tomar uma decisão cuidadosa. O resultado é uma ferramenta que pode ser útil em situações específicas, mas que merece ser usada com atenção, especialmente por quem precisa comparar custos e condições antes de aceitar qualquer proposta.
Leitura e navegação: uma porta de entrada simples, mas que exige atenção
O primeiro mérito do aplicativo está na proposta concentrada. Em vez de apresentar uma plataforma bancária completa, com conta, cartão, pagamentos e vários menus, PazCrédito se posiciona no campo mais estreito da intermediação de crédito. Essa especialização ajuda quem já sabe o que procura: uma alternativa para iniciar uma solicitação e entender o próximo passo.
Para uma pessoa que não domina termos financeiros, a simplicidade inicial pode ser mais confortável do que entrar diretamente em um aplicativo bancário cheio de funções. Eu consigo imaginar alguém usando o celular durante uma pausa no trabalho, em casa ou ao lado de um familiar, tentando descobrir quais possibilidades de empréstimo existem. Nesse cenário, uma experiência focada tende a causar menos confusão do que uma solução que mistura crédito com dezenas de outros serviços.
Ao mesmo tempo, simplicidade visual não substitui explicação. Em qualquer fluxo de empréstimo, o usuário precisa distinguir com cuidado o valor solicitado, o valor total a pagar, os encargos, os prazos e quem efetivamente oferece o crédito. Minha recomendação é não avançar apenas porque a tela parece objetiva. Antes de confirmar uma etapa, eu releria cada campo e procuraria a informação que explica o compromisso financeiro completo.
Essa é uma dica especialmente importante para pessoas idosas ou para quem está usando o celular com ajuda de outra pessoa. Um parente pode auxiliar na leitura, mas a decisão deve continuar nas mãos de quem assumirá o empréstimo. O ideal é pausar o processo, anotar os valores apresentados e comparar com uma alternativa conhecida, como o aplicativo do próprio banco ou uma cooperativa de crédito.
O aplicativo aparece na categoria de finanças e tem classificação livre, combinação que amplia o público potencial. Ainda assim, “livre” não significa que qualquer pessoa deva contratar crédito sem orientação. Adolescentes, usuários com pouca experiência e pessoas em situação financeira delicada podem interpretar uma simulação como aprovação garantida. Eu trataria o app como uma porta de entrada para pesquisar, nunca como motivo suficiente para aceitar uma obrigação.
Mais artigos da nossa redação

Sua Capinha sob pressão: dá para corrigir erros sem recomeçar?

SHEIN no celular: como a moda barata transforma navegação em compra

ESPN no celular: acompanhe o jogo sem assistir a cada minuto

Google Play Services: o suporte invisível que mantém o Android funcionando

Truecaller Bloqueio de Chamadas: A Revolução no Controle Telefônico

Como Fortnite Elevou a Régua da Ação no Celular
Como eu organizaria a leitura antes de prosseguir
Uma prática que considero muito útil é fazer uma pequena pausa entre cada tela. Em vez de tocar rapidamente no botão de avanço, eu verificaria se a página está pedindo dados pessoais, informações sobre renda ou confirmação de uma proposta. Essa separação mental evita que o usuário confunda cadastro, consulta e contratação.
- Eu leria o texto inteiro antes de selecionar uma opção.
- Conferiria se os números exibidos correspondem ao que realmente preciso.
- Registraria as condições para poder comparar depois.
- Evitaria decidir enquanto estivesse com pressa ou sob pressão de uma emergência.
Esse procedimento é ainda mais relevante para quem tem dificuldade de concentração, dislexia ou baixa familiaridade com linguagem financeira. Um fluxo curto pode ser bom, mas também pode fazer uma pessoa avançar sem perceber o significado jurídico e econômico de cada confirmação. O melhor uso do PazCrédito, na minha visão, acontece quando a agilidade vem acompanhada de leitura lenta.
Considerações motoras e sensoriais durante o uso
Aplicativos de crédito costumam exigir preenchimento, seleção de opções e leitura de informações sensíveis. Isso cria desafios diferentes para cada pessoa. Quem possui tremores, pouca precisão nos movimentos ou usa o telefone com uma só mão pode achar cansativo preencher várias etapas. Como não vejo motivo para presumir que o aplicativo substitua recursos de acessibilidade do sistema, eu manteria ativados no celular os recursos nativos de ampliação, contraste, leitura de tela ou controle por voz que já façam parte da rotina do usuário.
Essa combinação pode ser mais importante do que procurar uma configuração específica dentro do próprio aplicativo. Aumentar o tamanho geral do texto no sistema, por exemplo, pode ajudar na leitura, mas também pode alterar a disposição dos elementos. Por isso, depois de ativar qualquer recurso, eu revisaria cada tela para verificar se nada ficou cortado ou escondido. Em um processo financeiro, um botão parcialmente visível ou uma descrição truncada merece atenção imediata.
Para pessoas com baixa visão, o maior risco não é somente enxergar o texto, mas diferenciar informações parecidas. Valor da parcela, custo final e prazo podem aparecer próximos e exigir comparação visual. Eu sugiro usar a ampliação apenas para conferir uma informação de cada vez, em vez de tentar compreender toda a tela de uma vez. Também vale pedir que outra pessoa leia os dados em voz alta, desde que a privacidade seja preservada.
Usuários cegos ou que dependem de leitor de tela devem fazer um teste cuidadoso antes de inserir dados pessoais. A navegação acessível depende de como cada elemento é identificado pelo sistema, e eu não trataria como garantido que todos os campos, botões e mensagens tenham uma leitura perfeita. Se o leitor anunciar os elementos fora de ordem, omitir uma instrução ou não diferenciar ações importantes, o mais prudente é interromper o processo e buscar uma alternativa mais compatível.
Para quem tem dificuldades motoras, a melhor estratégia é reduzir a pressa. Eu usaria o telefone apoiado em uma superfície estável, evitaria preencher informações enquanto caminho e conferiria cada toque antes de avançar. Se o aparelho permitir, comandos de voz e teclados maiores podem diminuir erros de digitação. Em finanças, corrigir um nome, documento ou valor depois pode ser mais trabalhoso do que preencher com calma desde o início.
Também considero o aspecto sensorial. Pessoas sensíveis a excesso de estímulos costumam preferir interfaces com menos movimento, sons e interrupções. Um aplicativo focado em uma tarefa financeira tende a ser mais confortável do que uma plataforma carregada de banners e notificações, mas eu não presumiria que a experiência será igualmente tranquila para todos. Usar o app em um ambiente silencioso, com brilho ajustado e notificações externas reduzidas, pode melhorar a concentração.
Uma situação cotidiana em que a acessibilidade muda a decisão
Imagine alguém com visão reduzida que precisa avaliar um empréstimo para cobrir uma despesa inesperada. Essa pessoa pode abrir o aplicativo com o celular ampliado, pedir a leitura dos campos principais e anotar em papel o valor solicitado, o total a pagar e o vencimento. O ganho não está em fazer tudo mais rápido; está em transformar uma sequência de telas em uma comparação compreensível.
Se o usuário não conseguir confirmar os dados sem depender completamente de outra pessoa, eu consideraria isso uma barreira importante. Crédito envolve informações íntimas, e autonomia também significa poder revisar o que está sendo enviado. Nesse caso, um banco ou serviço que ofereça atendimento humano acessível pode ser uma escolha melhor, mesmo que o processo digital pareça menos rápido.
Acesso em diferentes contextos: quando o intermediário ajuda
O valor de PazCrédito aparece com mais clareza para quem não sabe por onde começar a procurar crédito. Como intermediário, ele pode funcionar como um ponto inicial para organizar a busca, principalmente para usuários que não querem alternar entre várias plataformas logo de cara. A proposta faz sentido para trabalhadores autônomos, pessoas que mudaram recentemente de banco ou usuários que desejam conhecer possibilidades antes de conversar com uma instituição específica.
Eu também vejo utilidade para quem prefere fazer uma triagem em casa, sem precisar enfrentar uma agência. Uma pessoa com mobilidade reduzida pode iniciar a pesquisa pelo celular e decidir depois se precisa de ajuda presencial. Da mesma forma, quem mora longe de centros financeiros pode economizar deslocamentos ao entender primeiro se vale a pena continuar.
Mas existe uma diferença entre acesso digital e acesso real. Um aplicativo gratuito não elimina a necessidade de internet, aparelho compatível, bateria, privacidade e compreensão dos termos. Quem usa um celular compartilhado precisa ter cuidado redobrado para não deixar informações financeiras expostas. Eu evitaria iniciar qualquer processo em um telefone emprestado ou em uma rede pública, principalmente se a sessão puder ficar aberta.
O requisito mínimo informado é Android 7.0, o que inclui aparelhos que ainda não receberam atualizações recentes. Isso pode ser conveniente para quem não tem um telefone novo, mas também aumenta a importância de manter o sistema protegido e usar bloqueio de tela. Um aparelho antigo pode funcionar, porém não deve ser tratado como automaticamente seguro apenas porque consegue instalar o aplicativo.
Para quem tem conexão limitada, eu faria o cadastro em um momento com sinal estável e tempo disponível. Interrupções durante o envio de informações podem gerar repetição de etapas ou insegurança sobre o que foi concluído. Se uma tela travar, eu não tocaria várias vezes seguidas nem reenviaria dados imediatamente. Primeiro, verificaria se houve confirmação e, se necessário, buscaria orientação pelo canal oficial relacionado à proposta.
Outro ponto prático é a privacidade em ambientes familiares. Uma pessoa pode precisar de ajuda para ler, mas não querer revelar renda, documento ou outras informações. Nesse caso, eu recomendaria combinar uma ajuda limitada: o acompanhante pode auxiliar no zoom e na navegação, enquanto o titular lê ou dita somente o que se sentir confortável em compartilhar. Essa divisão preserva um pouco mais de autonomia.
Comparação com as alternativas mais comuns
Comparado ao aplicativo do próprio banco, PazCrédito parece mais adequado para iniciar uma busca ampla do que para administrar toda a relação financeira. O banco costuma oferecer histórico, conta, parcelas e atendimento ligados ao mesmo ambiente. Por outro lado, quem já é cliente pode acabar encontrando menos etapas ao usar a instituição conhecida, além de reconhecer melhor os canais de suporte.
Em relação a plataformas de comparação, o benefício de um intermediário depende da clareza com que ele explica a transição entre pesquisa e contratação. Eu não escolheria uma proposta somente por aparecer primeiro ou por exigir menos toques. A melhor alternativa é aquela em que consigo identificar quem oferece o crédito, quanto vou pagar ao final e quais compromissos assumirei.
Também há a opção tradicional de procurar uma agência ou conversar diretamente com um profissional. Essa escolha pode ser superior para pessoas que precisam de explicação verbal, têm dificuldade com leitura digital ou querem discutir uma situação financeira complexa. O custo pode ser mais tempo e deslocamento, mas a interação humana pode reduzir mal-entendidos que uma tela curta não resolve.
Minha regra seria simples: usar o PazCrédito para abrir possibilidades, usar uma calculadora ou anotação para comparar valores e confirmar tudo em um canal confiável antes de contratar. Essa combinação aproveita a conveniência do aplicativo sem transformar a interface em autoridade absoluta.
Barreiras que ainda exigem cuidado
A principal limitação é inerente ao tipo de serviço: intermediar crédito não significa garantir que a oferta será adequada ao orçamento. Uma pessoa pode se sentir acolhida por um processo simples e, justamente por isso, deixar de fazer perguntas difíceis. Eu gostaria que todo usuário se perguntasse quanto sobrará por mês depois da parcela, o que acontecerá em caso de atraso e se existe uma alternativa menos cara.
Outra barreira é a dependência de interpretação. Termos financeiros não ficam fáceis apenas porque aparecem em uma tela de celular. Usuários com baixa escolaridade, dificuldades cognitivas ou pouca experiência com contratos podem precisar de explicação externa. Nessa situação, o aplicativo não deve ser usado sozinho. Pedir orientação a alguém de confiança ou a um serviço de defesa do consumidor pode ser mais seguro do que aceitar uma condição mal compreendida.
Também não considero adequado para quem busca gerenciamento completo das finanças. Se a sua necessidade é controlar orçamento, acompanhar gastos, pagar contas ou visualizar uma dívida já existente, um aplicativo bancário ou de organização financeira provavelmente será mais útil. PazCrédito tem um foco específico, e tentar transformá-lo em uma central financeira pode gerar expectativas erradas.
O mesmo vale para quem já sabe exatamente qual instituição deseja usar e tem um relacionamento ativo com ela. Nesse caso, o canal direto pode oferecer uma experiência mais previsível. Eu recorreria ao intermediário quando ainda estivesse comparando caminhos, não quando a decisão já estivesse tomada.
A versão atual é a 1.0.1, e isso me faz adotar uma postura realista: uma versão inicial pode atender bem ao fluxo principal, mas usuários que dependem de comportamentos muito específicos de acessibilidade devem testar antes de confiar ao aplicativo uma tarefa completa. Eu começaria apenas com a leitura das telas e evitaria inserir dados sensíveis até entender como o telefone se comporta com os recursos de assistência ativados.
A popularidade ajuda a indicar que há interesse: o aplicativo tem média de 4,7 estrelas, cerca de 28 mil avaliações e mais de 10 mil comentários. Ainda assim, uma boa média não substitui a experiência individual. Pessoas com deficiência, conexão limitada ou necessidades de privacidade devem procurar relatos semelhantes aos seus e testar o percurso com calma, porque uma interface confortável para a maioria pode continuar apresentando obstáculos específicos.
Minha conclusão sobre o uso inclusivo
Depois de observar a proposta e os diferentes contextos de uso, eu vejo PazCrédito como uma opção prática para quem precisa de um ponto de partida digital na busca por empréstimo. O fato de ser gratuito e ter classificação livre facilita o primeiro contato, e o foco em intermediação pode ser menos intimidante do que entrar em uma plataforma bancária cheia de recursos.
Minha recomendação, porém, vem com uma condição: facilidade de navegação nunca deve ser confundida com facilidade de pagamento. O aplicativo pode encurtar o caminho até uma possibilidade de crédito, mas a responsabilidade de comparar custos, entender prazos e verificar a instituição continua sendo do usuário. Para mim, esse é o critério mais importante de uma experiência realmente acessível.
Eu indicaria a ferramenta para quem quer pesquisar pelo celular, tem condições de ler as informações com calma e pretende usar o app como etapa de comparação. Também pode ser útil para alguém com mobilidade reduzida que prefira começar em casa, desde que consiga preservar a privacidade e revisar os dados antes de enviar.
Eu seria mais cauteloso ao recomendar para pessoas cegas que dependem integralmente de leitor de tela, usuários com dificuldades motoras severas ou quem não consegue interpretar termos financeiros sem apoio. Nesses casos, um serviço com suporte humano claramente acessível pode ser melhor. O mesmo vale para quem está em uma emergência e sente que precisa aceitar a primeira opção: a rapidez do processo não compensa uma decisão mal compreendida.
No conjunto, considero PazCrédito: Crédito Fácil uma ferramenta de entrada interessante, não uma resposta completa para todos os problemas financeiros. Seu melhor uso é ajudar a organizar a procura e iniciar uma comparação. Seu pior uso é servir como atalho para contratar sem ler. Se você mantiver essa diferença em mente, usar recursos de acessibilidade do próprio celular e confirmar cada condição antes de avançar, o aplicativo pode se encaixar bem na sua rotina sem substituir o cuidado que uma decisão de crédito exige.
Perguntas frequentes
O que é o PazCrédito: Crédito Fácil e como ele funciona?
O PazCrédito: Crédito Fácil é um aplicativo voltado à solicitação de crédito pelo celular. Após o cadastro, o usuário informa dados pessoais e financeiros para que a plataforma faça uma análise de perfil. Se houver uma oferta disponível, é possível conferir o valor, o prazo, as taxas e as condições antes de decidir se deseja prosseguir com a contratação.
Quem pode solicitar crédito pelo PazCrédito: Crédito Fácil?
A disponibilidade do serviço pode variar conforme a política da plataforma, o perfil do solicitante e a região de atendimento. Em geral, é necessário ser maior de idade, possuir documento válido, telefone celular e uma conta bancária em seu nome. A aprovação não é garantida, pois depende da análise de crédito e dos critérios da instituição responsável pela eventual oferta.
O PazCrédito: Crédito Fácil cobra taxas ou tarifas?
Antes de aceitar qualquer proposta, é importante verificar cuidadosamente o custo total do crédito. Podem existir juros, tarifas, impostos ou outros encargos, dependendo da oferta apresentada e da instituição parceira. O aplicativo não deve ser interpretado como promessa de dinheiro gratuito. Leia o contrato, confira o CET, o número de parcelas e o valor final a pagar.
O aplicativo PazCrédito: Crédito Fácil é seguro para informar meus dados?
Como o aplicativo pode solicitar informações pessoais, financeiras e de contato, vale conferir a política de privacidade, as permissões exigidas e a identificação da empresa responsável antes de concluir o cadastro. Baixe somente pelas lojas oficiais, mantenha o sistema atualizado e nunca compartilhe senhas, códigos recebidos por SMS ou dados bancários fora dos canais oficiais.
Quanto tempo demora para receber o dinheiro depois da aprovação?
O prazo de liberação pode mudar conforme a análise, a confirmação dos dados, o horário da solicitação e os procedimentos da instituição que oferece o crédito. Mesmo quando a aprovação é rápida, o depósito pode depender do banco e de dias úteis. Por isso, consulte no próprio aplicativo o prazo informado e não assuma que o dinheiro será liberado imediatamente.


